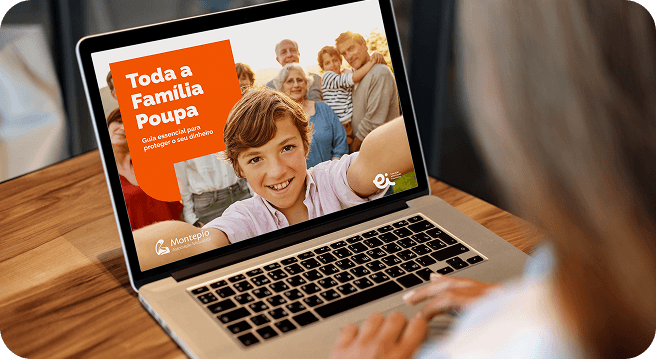
Ninguém nasce ensinado a poupar, mas pode aprender desde o berço. O guia “Pequenas Grandes Poupanças” ajuda os pais e educadores a falarem com os mais jovens sobre dinheiro. O futuro agradece.
A primeira interação com as moedas, os mealheiros, a mesada, as compras por impulso, a pressão dos amigos, a poupança para o carro, para a casa, para a faculdade… uff. A relação do seu filho com o dinheiro constrói-se ao longo do tempo. Saiba, neste guia, como apoiá-lo neste processo.
 Cada idade tem a sua lição de poupança
Não existe uma idade consensual. Aos cinco anos, se a criança já tiver maturidade, pode começar a receber um valor simbólico, sempre no mesmo dia da semana, para pequenas compras como um gelado ou uma carteira de cromos.
Depende da disponibilidade da família, dos gastos da criança e da sua maturidade. O especialista Ricardo Ferreira sugere, até aos 11 anos, um euro por semana por cada ano de idade: uma criança de 8 anos receberia 8€ por semana, cerca de 32€ por mês.
A criança divide o dinheiro que recebe por três mealheiros: um para poupar (50%), outro para gastar (40%) e um terceiro para doar ou partilhar (10%). Assim, ganha o hábito de poupar e desenvolve o espírito solidário.
Não pelas tarefas do dia a dia, como fazer a cama ou pôr a mesa. Pode pagar por tarefas que, de outro modo, pagaria a terceiros, como lavar o carro ou cortar a relva.
Entre 5% e 10% do que recebe, separado logo no início, antes de qualquer despesa. É o método “pague-se a si primeiro”, que o guia ensina a aplicar a partir dos 14 anos, com o orçamento familiar.