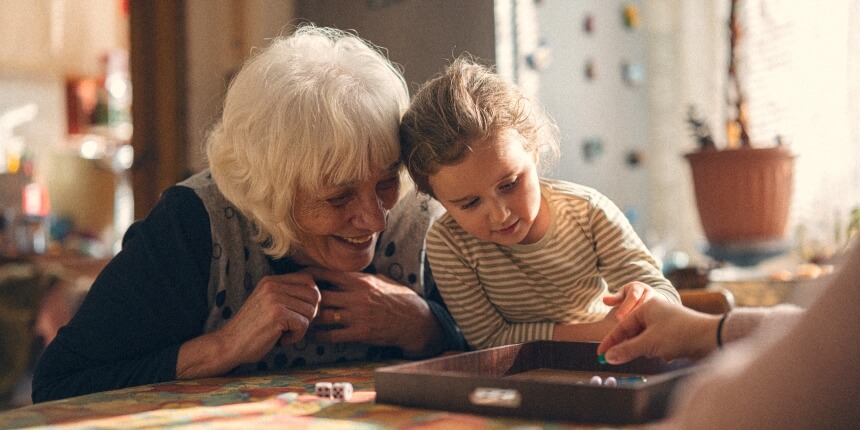
Poupar para o seu neto pode ser também uma oportunidade para lhe transmitir hábitos de poupança. Envolvê-lo nesse processo, explicar-lhe para que serve poupar e ajudá-lo a perceber como gerir o dinheiro são formas de contribuir para a sua educação financeira.
Se falamos em deixar ao seu neto mais do que dinheiro, é porque sabemos que o trabalho dos avós começa antes de qualquer herança. Começa com uma moedinha para comer um gelado, evolui para uma nota entregue à pressa para uma saída à noite ou para um valor mais composto para uma viagem com amigos. Para muitos netos, os avós, sempre recompensados com mimos, são um apoio no esforço de poupança.
Os avós têm um lugar especial: têm tempo, histórias e a distância certa para falar de dinheiro sem a pressa dos pais. E têm a possibilidade de ensinar como uma poupança é uma lição de vida e onde está a raiz mutualista desta ideia. Ensinar o seu neto a poupar vale, muitas vezes, mais do que o montante que lhes deixa.
Porque é importante ensinar a gerir o dinheiro
No século XIX, a família Vanderbilt tornou-se uma das mais ricas dos Estados Unidos da América. Cornelius Vanderbilt, que gerou riqueza com o transporte marítimo e ferroviário, morreu em 1877 com uma fortuna avaliada em cerca de 100 milhões de dólares. Menos de um século depois, num encontro de família que reuniu cerca de 120 descendentes, já não existia entre eles uma fortuna comparável à que tinha tornado a família célebre.
O caso não é único, mas nem todas as fortunas seguem o mesmo destino. A família Rockefeller, cuja riqueza nasceu com a Standard Oil, em 1870, quando John D. Rockefeller se tornou o homem mais rico do seu tempo, atravessou seis a sete gerações sem se dissipar, algo raro. Ao contrário dos Vanderbilt, os Rockefeller criaram estruturas de gestão do património, recorreram a profissionais, organizaram trusts e mantiveram uma tradição filantrópica. A educação financeira e a transmissão de valores entre gerações fizeram parte deste processo, a par de outros fatores.
Embora se trate de patrimónios muito diferentes da realidade da maioria das famílias, os dois exemplos ajudam a mostrar a importância de preparar as gerações seguintes para gerir o que recebem.
Deixar mais do que dinheiro: ensinar o seu neto a poupar
Deixar algo duradouro é, no fundo, deixar uma forma de pensar. Ensinar o seu neto a poupar é também uma oportunidade para transmitir alguns princípios importantes para a gestão das finanças pessoais:
Os três valores que uma poupança transmite:
- Esforço. Poupar implica adiar um desejo imediato para concretizar um objetivo futuro;
- Planeamento. Definir um objetivo e poupar para o alcançar ajuda a pensar além das necessidades imediatas;
- Solidariedade. Poupar em conjunto mostra que a segurança de cada um depende também da dos outros.
Estes princípios podem ser transmitidos através do exemplo e de pequenas decisões do dia a dia, adaptadas à idade e à capacidade de compreensão do seu neto.
Como transformar uma poupança numa lição de vida
A diferença entre constituir uma poupança e envolver o seu neto nesse processo está no acompanhamento. Se fizer uma poupança em silêncio, que o seu neto só vai descobrir aos 18 anos, é um presente. Mas se a poupança for explicada e partilhada é uma aprendizagem.
Quatro gestos que fazem a diferença:
- Envolva o seu neto desde cedo. Mostre-lhe a evolução do valor poupado e celebre cada etapa;
- Explique o objetivo da poupança. Associe-a a algo que seja fácil de compreender, como os estudos, uma viagem ou um primeiro projeto;
- Valorize a regularidade. Mostre-lhe como pequenas quantias, poupadas de forma regular, permitem acumular dinheiro ao longo do tempo;
- Registe a evolução. Uma carta ou um caderno pode ajudá-lo a acompanhar a poupança e a perceber por que motivo foi constituída.
Desta forma, além do capital acumulado, o seu neto terá acompanhado o processo que permitiu constituí-lo.
8 atividades para aprender a brincar
Reúna três caixas: poupar, gastar e partilhar. Sempre que o seu neto receber dinheiro, decidam juntos quanto colocar em cada caixa. É uma forma simples de introduzir a ideia de que o dinheiro pode ter diferentes finalidades.
Definam um objetivo. Ajude-o a pensar em algo que gostava de ter, como um livro ou uma bicicleta. Calculem quanto precisa de poupar e durante quanto tempo para conseguir comprar. Assim, ensina o esforço e a recompensa de saber esperar.
Marquem um dia para contar o dinheiro. Uma vez por mês, contem juntos o que já foi poupado. O ritual motiva e cria uma tradição entre ambos.
Leve-o às compras e comparem preços. Perante produtos similares, comparem preços e explique porque escolhe um em detrimento de outro. É uma forma de explicar o valor do dinheiro e a importância de fazer escolhas.
Vendam brinquedos ou roupas que o seu neto já não usa. Ajude-o a escolher e a organizar aquilo de que já não precisa. Depois, decidam em conjunto o que fazer com o dinheiro obtido.
Escolham uma causa para apoiar. Reservem parte do dinheiro para doar a uma causa ou instituição local. É também uma oportunidade para falar sobre partilha, solidariedade e entreajuda, valores que estão na raiz do mutualismo.
Criem um caderno da poupança. Registem os montantes poupados, as datas e os objetivos. Com o tempo, o seu neto poderá acompanhar a evolução da poupança e perceber o resultado da regularidade.
Conte-lhe as suas histórias sobre dinheiro. Partilhe como poupou para algo importante ou como ultrapassou tempos difíceis. Os valores passam melhor em forma de narrativa.
Depois de criar estes hábitos, pode fazer sentido dar-lhes uma estrutura financeira. O mais importante é escolher uma solução adequada ao prazo, à idade do neto e à forma como pretende entregar o capital.
Poupança e proteção: dois caminhos para começar
Existem diferentes formas de preparar financeiramente o futuro de um neto. No Montepio Associação Mutualista, há soluções com características distintas, consoante o objetivo seja constituir uma poupança ou associar poupança e proteção.
O Plano Montepio Poupança Complementar, que privilegia a poupança, permite a um avô, na qualidade de doador, abrir uma subscrição em nome do neto. Para isso, o neto tem primeiro de se tornar Associado, algo que só os pais, ou outros representantes legais, podem autorizar. Depois deste passo, o avô, sendo já Associado, pode reforçar a poupança ao longo do tempo. O capital fica reservado e protegido até o neto atingir a maioridade, sem que ninguém, nem o próprio avô, o consiga levantar antes desse dia.
A segunda forma junta poupança e proteção e dispensa por completo essa autorização prévia dos pais ou outros representantes legais. A modalidade Montepio Proteção 18-30 é subscrita pelo próprio avô, em nome próprio, bastando que seja Associado. Neste caso, o neto é indicado como beneficiário e não necessita de se tornar Associado. O capital é entregue numa idade previamente definida, entre os 18 e os 30 anos, de acordo com as condições da modalidade. Por se tratar de uma modalidade que associa poupança e proteção, essa entrega está assegurada mesmo que o avô venha a falecer antes dessa data.
Uma ideia com quase dois séculos: cuidar de quem vem a seguir
A vontade de amparar a geração seguinte tem raízes profundas. Foi essa a ideia que deu origem ao Montepio Associação Mutualista, em 1840, quando um grupo de funcionários públicos se juntou para garantir pensões às viúvas e aos órfãos dos seus associados. O símbolo escolhido resumia tudo: o pelicano, que na tradição alimenta as crias, representa o cuidado entre gerações, a solidariedade intergeracional.
Poupar para um neto é, no fundo, um gesto de responsabilidade partilhada à escala da família: quem pode hoje ajuda a proteger quem ainda está a começar. É também uma expressão do princípio mutualista de entreajuda entre gerações: o mesmo que, em 1928, levou o Montepio a criar um mealheiro destinado a incentivar o hábito de poupar.
Pode começar a partir de qualquer altura. A criança pode ser Associada e a entrega inicial em seu nome parte de valores reduzidos. Quanto mais cedo se começa, mais tempo o rendimento tem para se acumular.
Sim. Mesmo quando as entregas são pequenas, a regularidade permite acumular capital ao longo do tempo. Sempre que os rendimentos sejam incorporados na poupança, o prazo pode ainda potenciar o efeito da capitalização.
É a ideia de que cada geração contribui para a segurança da seguinte. Foi esse princípio que fez nascer o mutualismo e que continua a unir os associados.
Em resumo
A dimensão de uma poupança importa menos do que a preparação de quem a vai receber. Gestos pequenos, regulares e explicados valem mais do que um presente único e registar a história por detrás do dinheiro transforma-o numa lição de vida.
Esta forma de cuidar de quem vem a seguir tem quase dois séculos e um nome: mutualismo. No Montepio Associação Mutualista, poupar em conjunto, proteger em conjunto e amparar a geração seguinte é o que une os associados desde 1840.
Se gostava de deixar ao seu neto mais do que dinheiro, comece por juntar-se a esta rede. Saiba como tornar-se Associado.